
トレーラーハウスにかかる税金は、「車両」として扱われるか、「建物(家屋)」とみなされるかで大きく変わります。車両として扱われる場合は自動車税などが、家屋とみなされる場合は固定資産税などが、主な税金になります。どちらになるかは、置き方や使い方を見て、市町村や税務署が判断します。
この記事では、トレーラーハウスの販売・設置を手がけるYADOKARIが、総務省・国税庁や自治体の公開資料をもとに、固定資産税・自動車税・不動産取得税、事業で使うときの減価償却(耐用年数)、運搬・設置費の扱いを整理しました。一般的な考え方の紹介で、個別のケースの最終判断は、市町村(固定資産税)・都道府県(自動車税・不動産取得税)・税務署、顧問税理士にご確認ください。トレーラーハウスそのものの基本は「トレーラーハウスとは」で解説しています。
3行でわかるトレーラーハウスの税金
- 分かれ道:「車両」として扱われるか、「家屋」とみなされるかで、かかる税金が変わる。判断するのは市町村・税務署
- 固定資産税:随時移動できる状態で置き、家屋に当たらなければ、家屋としての固定資産税はかからないのが基本。ただし土地への定着性などから家屋とみなされることがあり、ナンバーなしで事業に使うと償却資産になる場合もある
- 減価償却:耐用年数は、車両として扱うか・何に使うかで当てはまる区分が変わる。年数は税理士・税務署に確認を。「節税」は払う税金が消えるのではなく、経費にする時期が早まる考え方
まず押さえたい:車両か、建物(家屋)か
トレーラーハウスは、車輪の付いたシャーシ(台車)の上に部屋をつくった、移動できる住まいです。ナンバーを付けて車検を受け、いつでも動かせる状態で置いているなら、法律上は「車両」として扱われるのが基本の考え方です。一方で、基礎に固定する、配管を外せないようにつなぐ、長い期間同じ場所に置き続けるといった置き方をすると、「建物(家屋)」とみなされることがあります。

どちらとして扱われるかで、かかる税金の種類が変わります。大まかな違いを表にまとめました。
| 税金・手続き |
車両として扱われる場合 |
家屋とみなされる場合 |
| 固定資産税(家屋) |
家屋に当たらなければ、かからない |
かかる |
| 固定資産税(償却資産) |
ナンバーなしで事業に使う場合は、申告が要ることがある |
(家屋として課税) |
| 自動車税(種別割) |
ナンバーを付けて登録していれば、かかる |
登録の状態による |
| 自動車重量税 |
車検を受けるときにかかる |
登録の状態による |
| 不動産取得税 |
家屋に当たらなければ、かからない |
かかることがある |
| 建物の登記 |
対象にならないのが一般的 |
必要になることがある |
※ 一般的な考え方をまとめたものです。実際の扱いは、置き方・使い方を見て、市町村・都道府県・税務署・法務局が個別に判断します。
「車両」として扱われる条件は、建築基準法の扱い(建築確認が要るかどうか)とも深く関係しています。どんな置き方だと建物とみなされやすいかは、「トレーラーハウスとは(設置できる場所と法律)」もあわせてご覧ください。
固定資産税はかかる?かからない?
固定資産税は、毎年1月1日時点で土地・家屋・償却資産を持っている人に、市町村がかける税金です(総務省「固定資産税の概要」)。トレーラーハウスで気になるのは、部屋の部分が「家屋」に当たるかどうかです。

家屋とみなされるかの3つの目安
固定資産税で「家屋」に当たるかどうかは、一般に次の3つの点から判断されます。たとえば熊本市は、コンテナを使った倉庫の扱いの説明の中で、次の3つを家屋の要件として示しています。
- 外気分断性:屋根があり、三方以上が壁で囲まれていること
- 土地への定着性:土地に定着していること
- 用途性:人が中に入って、住む・働く・ものを置くなどに使えること
トレーラーハウスは、屋根と壁があり、人が中で過ごせるため、1つ目と3つ目には当てはまりやすいものです。そのため、「土地に定着しているか」が分かれ目になります。熊本市の説明では、定着性は「簡単に動かせるかどうか」だけでは決めず、一定の期間その場所で使われる見込みがあるかも見る、としています。
家屋とみなされやすい置き方
建物かどうかの判断について、自治体が公開している資料では、次のような置き方は「随時かつ任意に移動できる」とは認められない例として挙げられています(上尾市・浜松市の資料。いずれも建築基準法の扱いの説明)。固定資産税の判断とは別の制度ですが、考え方は近く、参考になります。
- 移動のじゃまになる階段・ポーチ・ベランダ・柵などが固定されている
- 給排水・ガス・電気などの配管や配線が、工具なしで外せるつなぎ方(簡易な着脱式)になっていない
- 車輪が外されている、パンクしているなど、走れる状態に保たれていない
- 車輪以外のもので地面に支えられていて、その支えを簡単に外せない
- 設置場所から公道まで、動かせる通路がない
- 特定の土地に長い期間置かれ、続けて使われている(上尾市は令和5年4月1日以降に置くものから適用)
逆に言えば、ナンバーと車検を保ち、配管は外せるつなぎ方にし、いつでも動かせる状態で置いていれば、家屋とみなされにくくなります。ただし、最終的に家屋かどうかを判断するのは市町村です。置く前に、市町村の資産税の担当課に相談しておくと安心です。
ナンバーなしで事業に使う場合は「償却資産」になることも
家屋に当たらなくても、固定資産税がまったく関係ないとは限りません。地方税法では、事業に使う資産のうち土地・家屋以外のものを「償却資産」とし、固定資産税の対象にしています。ただし、自動車税がかかる自動車は、償却資産から除かれます(地方税法第341条)。
つまり、ナンバーを付けて登録し自動車税を納めているトレーラーハウスは償却資産に当たらない一方、ナンバーのない状態で店舗・事務所・宿泊などの事業に使う場合は、償却資産として申告が必要になることがあります。どちらに当たるかは、市町村にご確認ください。

土地の固定資産税は別にかかる
トレーラーハウスを置く土地には、これまでどおり土地の固定資産税がかかります。また、住宅が建っている土地には、税金を軽くする「住宅用地の特例」がありますが(総務省「固定資産税の概要」)、これは家屋(住宅)が建っていることが前提の仕組みです。トレーラーハウスを車両として置いている土地が住宅用地として扱われるかどうかは、市町村にご確認ください。土地の扱いが変わると税額が変わることがあるため、空き地や駐車場に置く場合も含めて、事前に聞いておくと安心です。
自動車税・自動車重量税(ナンバーを付ける場合)
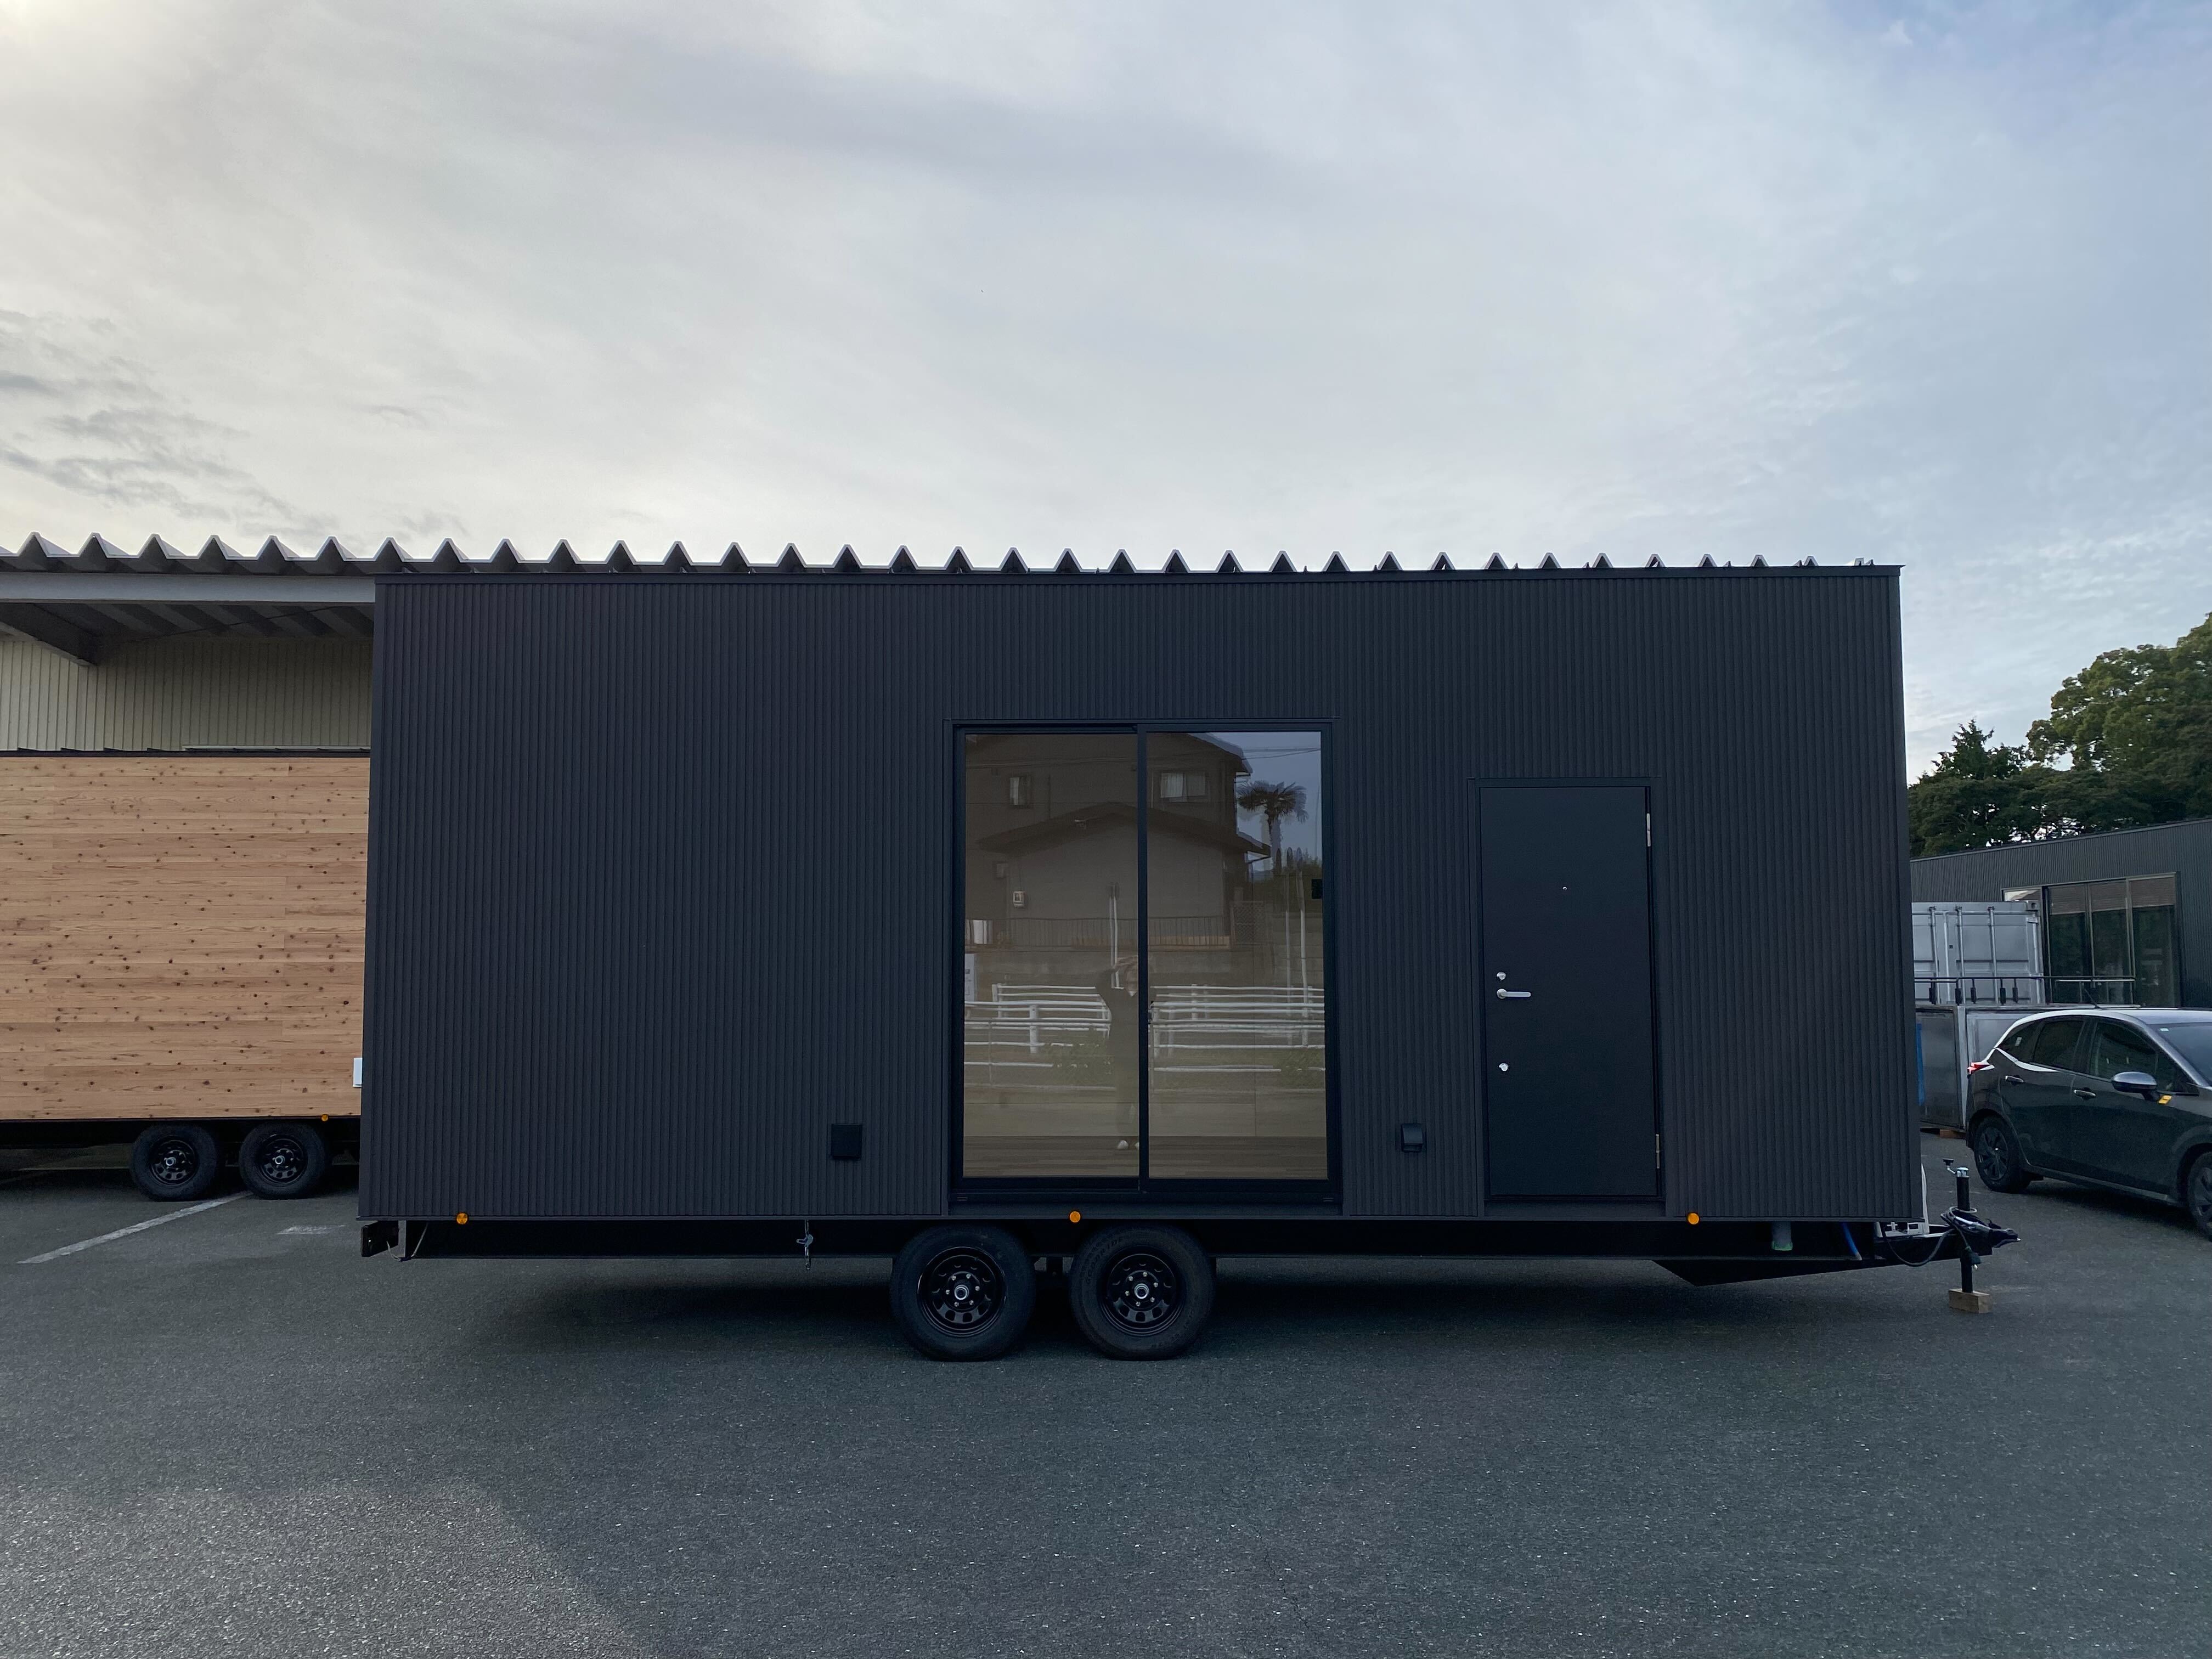
ナンバーを付けて登録したトレーラーハウスは、自動車(被けん引車)として扱われるため、車と同じように自動車の税金がかかります。

自動車税(種別割)
自動車税(種別割)は、毎年4月1日時点の自動車の所有者に、都道府県がかける税金です。税額は自動車の種別などごとに決められています(総務省「自動車税・軽自動車税」)。トレーラーハウスがどの区分に当たり、いくらになるかは、車両の大きさや登録の内容で変わるため、この記事では金額を書いていません。購入するときに販売店に確認するか、都道府県の税事務所にお問い合わせください。
自動車重量税
自動車重量税は、車検を受けるときに納める国の税金です。車検を受けている間は、車検のたびにかかります。あわせて、自賠責保険の保険料や車検の費用も定期的にかかります。
買うときにかかる税金(環境性能割)
自動車を取得したときには、都道府県の自動車税(環境性能割)がかかる場合があります。トレーラーハウスが対象になるか、税額はいくらかは、登録の内容によるため、都道府県の税事務所にご確認ください。
車検の間隔や費用の目安は、「トレーラーハウスとは(車検・牽引・移動の方法)」で紹介しています。
不動産取得税・登記(家屋とみなされた場合)
トレーラーハウスが家屋とみなされた場合は、固定資産税のほかにも、建物と同じ手続き・税金が関係してくることがあります。
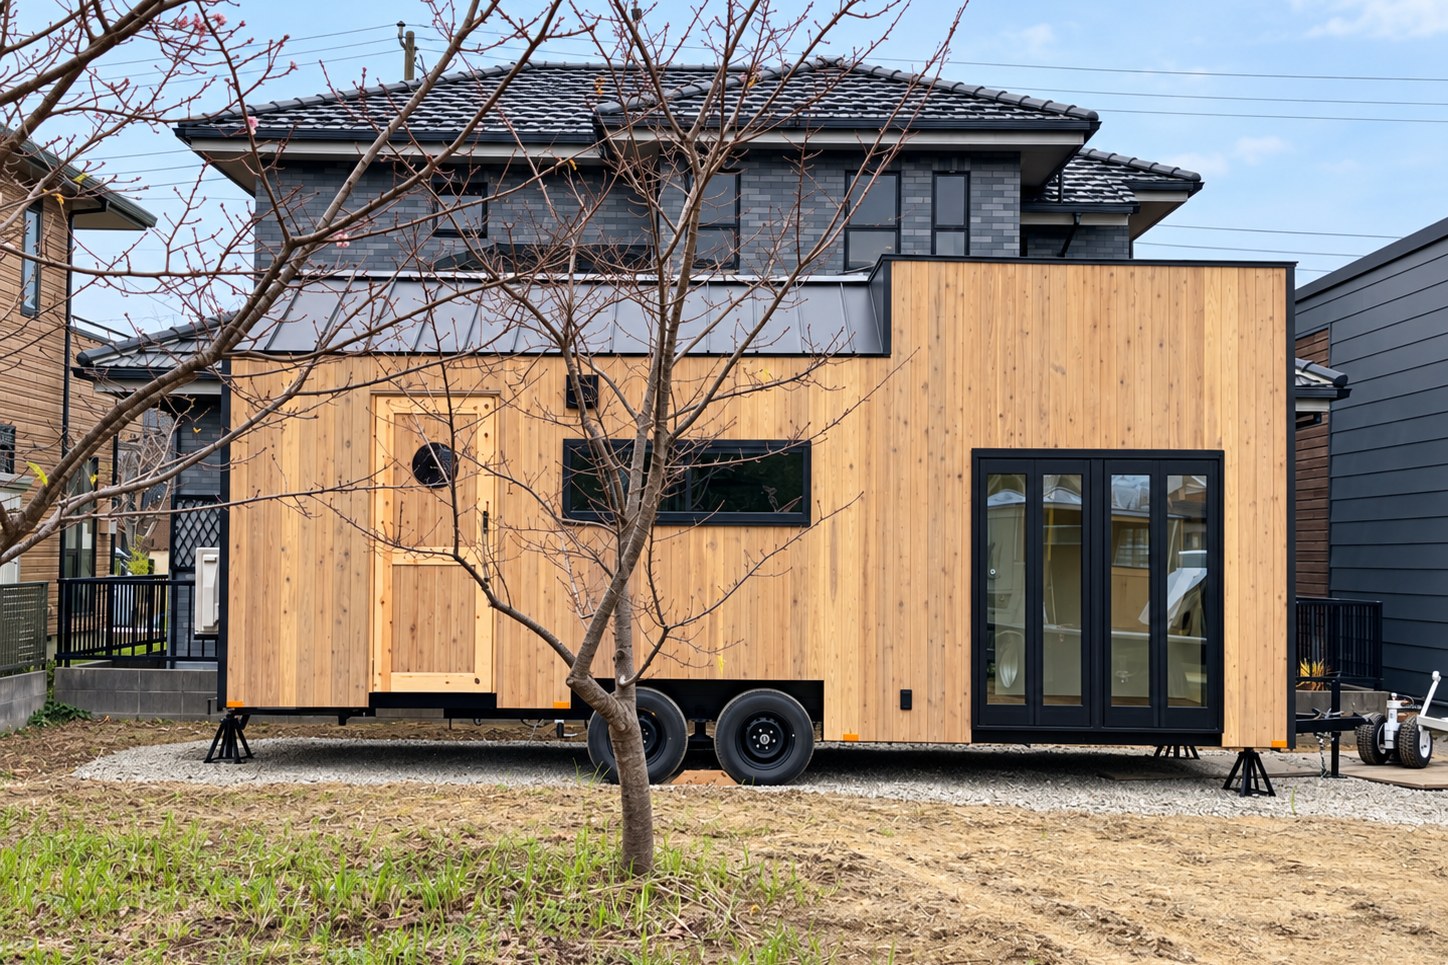
- 不動産取得税:土地や家屋を取得した人に、都道府県がかける税金です(総務省「不動産取得税」)。家屋とみなされれば、対象になることがあります。
- 建物の登記:家屋とみなされた場合、建物としての登記が必要になることがあります。必要かどうかは、法務局や土地家屋調査士にご確認ください。
- 建築確認:建築基準法上の建築物とみなされた場合は、建築確認の手続きが必要になることがあります。置ける場所の制限(用途地域・市街化調整区域など)も、建物と同じように関係してきます。
「車両として置くつもりだったのに、あとから家屋と判断された」ということにならないよう、置き方を決める段階で、市町村や税務署と確認しておくことが大切です。
事業で使う場合の減価償却と耐用年数
トレーラーハウスを、店舗・事務所・宿泊施設などの事業に使う場合は、買ったお金を何年かに分けて経費にしていきます。これを減価償却といいます。国税庁の説明では、建物や車両などの資産を買ったお金は、買った年に全部を経費にするのではなく、使える期間にわたって分けて経費にしていくものとされています(国税庁 No.2100「減価償却のあらまし」)。この「分けて経費にする期間」の目安が、法定耐用年数です。
耐用年数は「どの区分に当たるか」の確認から
法定耐用年数は、財務省令(減価償却資産の耐用年数等に関する省令)の別表で、資産の種類・構造・用途ごとに決められています。トレーラーハウスの場合は、車両として扱うか、建物として扱うか、そして何に使うかによって、当てはまる区分が変わります。国税庁の耐用年数表の「車両・運搬具」を見ても、同じ被けん引車でも、運送事業用などの区分と、それ以外の区分に分かれています。
| 扱い |
耐用年数表で見る区分 |
確認したいこと |
| 車両として扱う |
車両・運搬具 |
事業の内容(自社の店舗・事務所・宿泊、貸し出しなど)で、どの行に当たるか |
| 建物とみなされる |
建物 |
構造(木造・鉄骨など)と用途で、どの行に当たるか |
| 中古で買う |
上の区分をもとに見積もる |
使える期間を見積もるか、簡便法を使えるか |
※ 区分と年数は、使い方や置き方によって変わるため、この記事では年数を書いていません。導入の前に、顧問税理士や税務署にご確認ください。
インターネット上では、トレーラーハウスの耐用年数について特定の年数を挙げる情報もありますが、その年数がどの区分にもとづくものか、ご自身の使い方に当てはまるかは、ケースによって違います。年数を前提に資金計画を立てる前に、税理士に区分を確認することをおすすめします。
中古で買った場合の耐用年数
中古の資産を買って事業に使う場合は、法定耐用年数ではなく、使い始めてからあと何年使えるかを見積もって耐用年数にします。見積もるのが難しい場合は、経過した年数などから計算する「簡便法」を使えることがあります。ただし、中古の資産を使えるようにするための修理・改装などの費用(資本的支出)が、買った金額の50%を超える場合は、簡便法を使えません(国税庁 No.5404「中古資産の耐用年数」)。改装してから使う予定がある場合は、とくに事前の確認が大切です。
定額法と定率法
減価償却の計算のしかたには、毎年同じ額を経費にする定額法と、はじめの年ほど多く経費にする定率法などがあります。どちらを使うかは資産の種類ごとに選んで税務署に届け出ます。個人の場合、届け出がなければ法定の償却方法(一般的には定額法)で計算します(国税庁 No.2100)。法人の場合は法定の償却方法が個人と異なるため、顧問税理士にご確認ください。
「節税」の正しい理解
トレーラーハウスが「節税になる」と言われるのは、条件によって、建物より短い期間で経費にできる場合があるためです。ただし、これは払う税金が消えるのではなく、経費にする時期が早まるという考え方です。はじめの数年の経費が多くなる分、その後の年は経費が少なくなります。また、売ったときには売った金額が利益として扱われることもあります。
そのため、「いくら得になるか」は、事業の利益の見通しや売却の予定によって変わります。この記事では節税額の試算はしていません。事業の計画にあわせて、税理士と一緒に考えるのが確実です。トレーラーハウスで宿泊事業を始めたい方は、トレーラーホテルのオーナー募集ページも参考にしてください。
運搬・設置・インフラ工事の費用の扱い
トレーラーハウスは、本体のほかに、運搬・設置、電気・給排水の接続などの費用がかかります。事業で使う場合、これらをどう経理するかも気になるところです。
国税庁の説明では、買った資産の取得価額(減価償却のもとになる金額)は、「購入代金(引取運賃・運送保険料・購入手数料などを含む)」と「業務に使うための費用」の合計とされています(国税庁 No.2105・No.2106)。このため、買ったときの運搬費や据え付けの費用は、本体と合わせて取得価額に含め、減価償却していくのが一般的です。
| 費用 |
一般的な扱い |
注意点 |
| 購入時の運搬・据付 |
本体と合わせて取得価額に含めるのが一般的 |
買った年に全額を経費にはできないことが多い |
| あとからの移設・撤去 |
その年の費用になる場合がある |
移設の目的や内容によって変わる |
| 整地・電気・給排水工事 |
内容によって変わる |
本体とは別の資産として扱う場合もある |
※ 一般的な考え方です。具体的な処理は、工事の内容や事業の状況によって変わるため、顧問税理士にご相談ください。
一方、一度置いたトレーラーハウスを別の場所へ移す費用や、使い終わって撤去する費用は、その年の費用になる場合があります。整地や電気・給排水の接続工事は、工事の内容によって扱いが変わります。見積書の段階で、本体・運搬・設置・工事の内訳を分けておくと、税理士に相談するときにもスムーズです。
個人で住まいとして使う場合
ここまでの減価償却の話は、事業で使う場合のものです。個人が自分の住まい・離れ・趣味の部屋として使う場合は、減価償却で経費にするという考え方は基本的に関係しません。
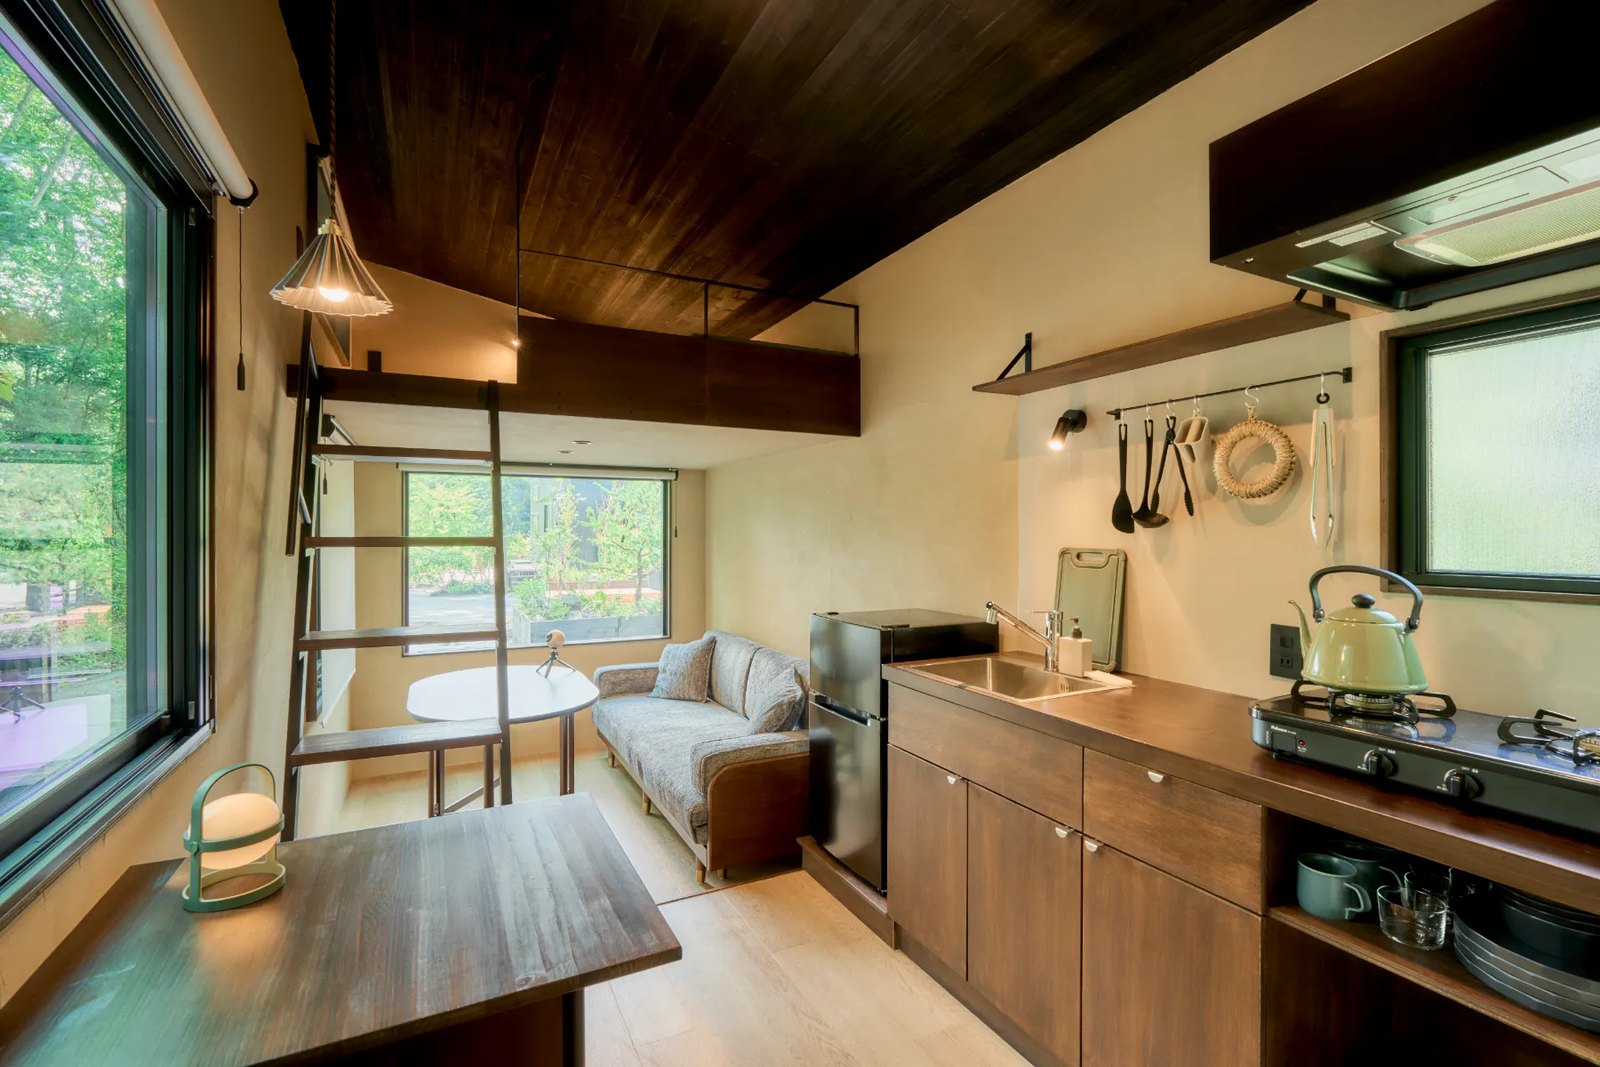
個人で使う場合に関係する主な税金は、次のとおりです。
- ナンバーを付けて登録している場合:自動車税(種別割)、車検のときの自動車重量税
- 家屋とみなされた場合:固定資産税(家屋)、不動産取得税など
- 置く土地:土地の固定資産税(住宅用地の特例が使えるかは市町村に確認)
また、家を建てるときに使われる住宅ローン控除(住宅借入金等特別控除)は、家屋を新築・取得した場合などの制度です(国税庁 No.1211-1)。車両として扱われるトレーラーハウスでは使えない可能性があるため、ローンを使って購入する場合は、事前に税務署にご確認ください。ローンについては、トレーラーハウスのローンについての記事も参考にしてください。
よくある質問
トレーラーハウスに固定資産税はかかりますか?
ナンバーと車検を保ち、いつでも動かせる状態で置いていて、家屋に当たらない場合は、家屋としての固定資産税はかからないのが基本の考え方です。ただし、置き方や使う期間によって家屋とみなされることがあり、最終的な判断は市町村が行います。置く土地には、土地の固定資産税がかかります。
固定資産税がかかるのは、どんな場合ですか?
基礎に固定する、配管を工具なしで外せないようにつなぐ、階段やデッキを固定する、長い期間同じ場所に置き続けるなど、土地に定着していると判断される場合は、家屋とみなされることがあります。また、ナンバーのない状態で事業に使う場合は、償却資産として申告が必要になることがあります。
自動車税はいくらですか?
自動車税(種別割)の税額は、自動車の種別などごとに決められています。トレーラーハウスがどの区分に当たるかは車両の大きさや登録の内容で変わるため、購入時に販売店に確認するか、都道府県の税事務所にお問い合わせください。
減価償却は何年でできますか?
車両として扱うか建物として扱うか、何に使うかによって、耐用年数表で当てはまる区分が変わります。年数は使い方によって違うため、導入の前に顧問税理士や税務署にご確認ください。
中古のトレーラーハウスの耐用年数は?
中古の場合は、使い始めてからあと何年使えるかを見積もって耐用年数にします。見積もりが難しい場合は「簡便法」で計算できることがありますが、改装などの費用が買った金額の50%を超える場合は使えません(国税庁 No.5404)。もとになる区分の確認も含めて、税理士にご相談ください。
個人で住む場合も節税になりますか?
減価償却で経費にする考え方は、事業で使う場合のものです。個人の住まいとして使う場合は、基本的に関係しません。住宅ローン控除は家屋が対象の制度のため、車両として扱われるトレーラーハウスでは使えない可能性があります。
設置費用や運搬費は、その年の経費になりますか?
購入したときの運搬費や据え付けの費用は、本体と合わせて取得価額に含め、減価償却していくのが一般的です。あとからの移設や撤去の費用は、その年の費用になる場合があります。具体的な処理は顧問税理士にご相談ください。
誰に確認すればいいですか?
固定資産税は置く場所の市町村(資産税の担当課)、自動車税・不動産取得税は都道府県の税事務所、所得税・法人税(減価償却)は税務署や顧問税理士が窓口です。建物とみなされるかどうかは、市町村の建築の担当課にも確認しておくと安心です。

まとめと、確認するときのチェックリスト
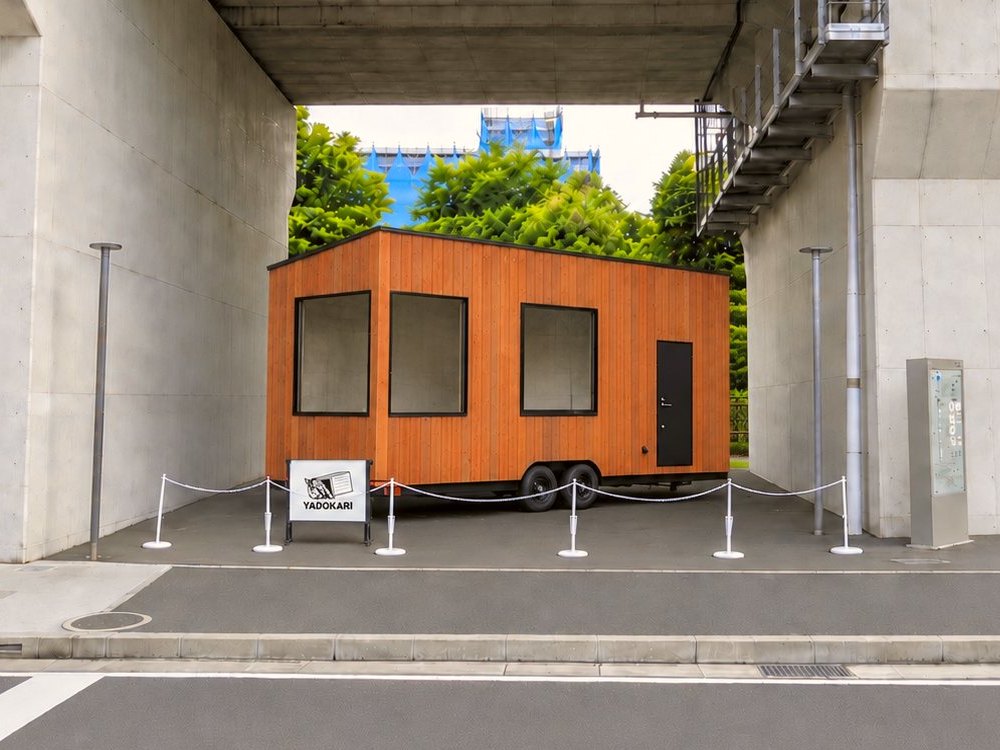
トレーラーハウスの税金は、「車両」として扱われるか、「家屋」とみなされるかで変わります。いつでも動かせる状態で置いて家屋に当たらなければ、家屋としての固定資産税はかからないのが基本ですが、そのかわりにナンバーを付けていれば自動車税などがかかります。事業で使う場合の耐用年数は、区分の確認が欠かせません。「節税」は、経費にする時期が早まるという考え方だと理解しておきましょう。
税理士・市町村・税務署に相談するときは、次の点を伝えると話が早く進みます。
税金を確認するときのチェックリスト
- ナンバーを付けて登録するか、車検を受け続けるか
- 置き方(車輪のまま置くか、ジャッキや台で支えるか、基礎に固定するか)
- 電気・給排水・ガスのつなぎ方(工具なしで外せるか)
- 階段・デッキ・柵を固定するか、置くだけか
- 設置場所から公道まで動かせる通路があるか
- 同じ場所に置く予定の期間
- 使い道(自宅・離れ/店舗・事務所・宿泊/貸し出し)
- 新車か中古か、改装の予定と費用
- 本体・運搬・設置・工事の費用の内訳
※ 本記事は一般的な考え方の紹介です(2026年10月時点の公開資料にもとづく)。税制や自治体の運用は変わることがあります。導入の前に、市町村・都道府県・税務署・顧問税理士にご確認ください。
YADOKARIでは、トレーラーハウスの商品選びから、置き方の相談、運搬・設置まで、まとめてご相談いただけます。税務の判断そのものは税理士・行政の領域ですが、相談に必要な車両の情報や見積もりの内訳はご用意できます。まずは展示場で、実物をご覧ください。

 PRODUCTS
 MAGAZINE

